
 By Magazinetv - MG
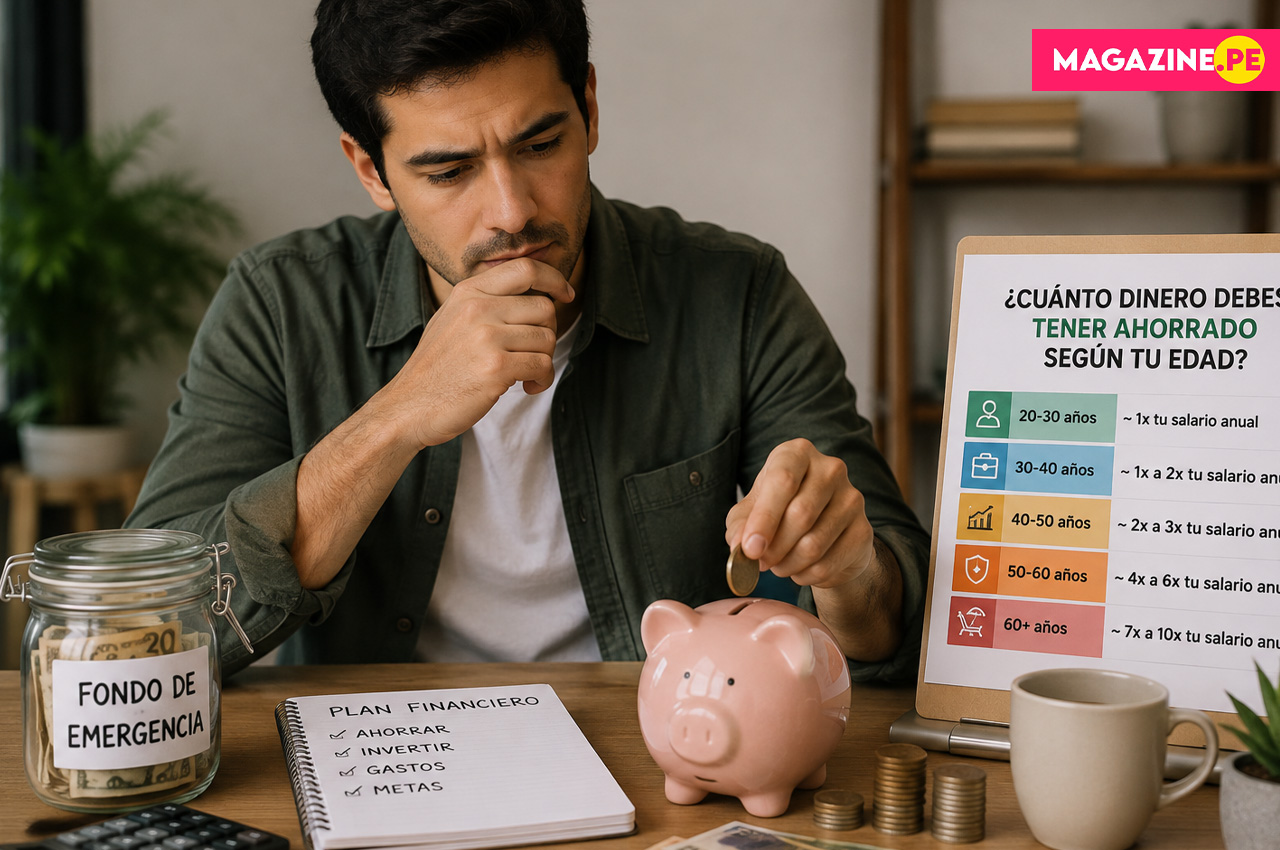
Ahorrar dinero es uno de los hábitos más importantes para alcanzar estabilidad financiera, pero muchas personas se preguntan cuánto deberían tener guardado de acuerdo con su edad. Aunque no existe una cifra exacta que se aplique a todos, diversos especialistas en finanzas personales coinciden en que establecer metas de ahorro por etapas permite construir un patrimonio de forma gradual y afrontar con mayor tranquilidad los desafíos económicos del futuro.
La cantidad ideal dependerá de factores como el nivel de ingresos, el costo de vida, las responsabilidades familiares y los objetivos personales. Sin embargo, contar con una referencia puede ayudar a medir el progreso y detectar si es necesario fortalecer los hábitos financieros.
Los primeros años de la vida laboral representan una excelente oportunidad para aprender a administrar el dinero. Aunque los ingresos suelen ser más bajos en esta etapa, también es el momento ideal para desarrollar disciplina financiera.
Los expertos recomiendan ahorrar entre el 10 % y el 20 % del ingreso mensual. El objetivo principal debe ser formar un fondo de emergencia equivalente a entre tres y seis meses de gastos, además de evitar el endeudamiento innecesario.
También es recomendable comenzar a invertir pequeñas cantidades para aprovechar el interés compuesto y el crecimiento del capital a largo plazo.
Durante esta etapa muchas personas forman una familia, compran una vivienda o emprenden un negocio. Las responsabilidades aumentan, pero también suele mejorar la capacidad de generar ingresos.
Los especialistas sugieren que, al acercarse a los 40 años, una persona haya logrado ahorrar un monto equivalente, como referencia, a entre una y dos veces su ingreso anual, siempre considerando que las circunstancias varían entre individuos.
Además del ahorro, es importante diversificar el patrimonio mediante inversiones, fondos mutuos, depósitos a plazo, bienes inmuebles u otros instrumentos acordes con el perfil de riesgo de cada persona.
Mira este video:
En esta etapa resulta fundamental reducir las deudas de largo plazo y acelerar el crecimiento del patrimonio. También conviene revisar los seguros de salud y de vida, así como planificar con mayor detalle la jubilación.
Los expertos aconsejan mantener un fondo de emergencia actualizado y aumentar el porcentaje destinado al ahorro cuando los ingresos lo permitan. Cualquier incremento salarial puede convertirse en una oportunidad para ahorrar más, en lugar de elevar el nivel de gastos.
Al acercarse el retiro laboral, la prioridad debe ser contar con recursos suficientes para mantener la calidad de vida durante la jubilación.
En esta etapa muchas personas optan por inversiones más conservadoras que reduzcan el riesgo de pérdidas importantes. También es recomendable revisar el estado de los fondos previsionales, las pensiones y otras fuentes de ingresos futuras.
Planificar con anticipación permite afrontar la jubilación con mayor tranquilidad y disminuir la dependencia económica de familiares.
Más allá de la edad, todos los especialistas coinciden en que cualquier persona debería disponer de un fondo de emergencia.
Este ahorro debe cubrir entre tres y seis meses de gastos básicos, incluyendo alimentación, vivienda, servicios, transporte y salud. Su función es proteger las finanzas personales frente a situaciones inesperadas como desempleo, enfermedades o reparaciones urgentes.
Lo ideal es mantener este dinero en una cuenta de ahorro de fácil acceso y evitar utilizarlo para gastos cotidianos o compras impulsivas.
Una herramienta muy utilizada para organizar las finanzas personales es la conocida regla 50/30/20.
Según este método:
- 50 % del ingreso se destina a necesidades básicas como vivienda, alimentación y transporte.
- 30 % puede utilizarse para gastos personales, entretenimiento y estilo de vida.
- 20 % debería dirigirse al ahorro y a las inversiones.
Aunque esta distribución puede adaptarse según cada realidad económica, ofrece una guía práctica para mantener un equilibrio entre el consumo y la construcción del patrimonio.
Muchas personas no logran ahorrar debido a hábitos financieros poco saludables. Entre los errores más frecuentes destacan:
- Gastar todo el salario cada mes.
- Depender excesivamente de las tarjetas de crédito.
- No llevar un presupuesto.
- Comprar por impulso.
- No establecer metas financieras claras.
- Retrasar el inicio del ahorro pensando que habrá más tiempo en el futuro.
Corregir estos hábitos puede generar una mejora significativa en la situación económica a mediano y largo plazo.
No existe una cantidad perfecta de dinero que todas las personas deban tener ahorrada, ya que cada situación financiera es diferente. Sin embargo, comenzar a ahorrar desde una edad temprana, mantener un fondo de emergencia y establecer metas realistas son decisiones que pueden marcar una gran diferencia en el futuro.
Lo más importante no es cuánto dinero tienes hoy, sino la constancia con la que construyes tu patrimonio. Incluso pequeños aportes mensuales, realizados de manera disciplinada, pueden convertirse en un respaldo económico importante con el paso de los años. La clave está en empezar cuanto antes y hacer del ahorro un hábito permanente.
Mira este video:

 RedaccionMarketing